
Qué significa el pago revolvente y cómo afecta tus finanzas

✅ El pago revolvente es un crédito renovable que permite usarlo repetidamente, pero puede aumentar tu deuda si solo pagas el mínimo, afectando tu salud financiera.
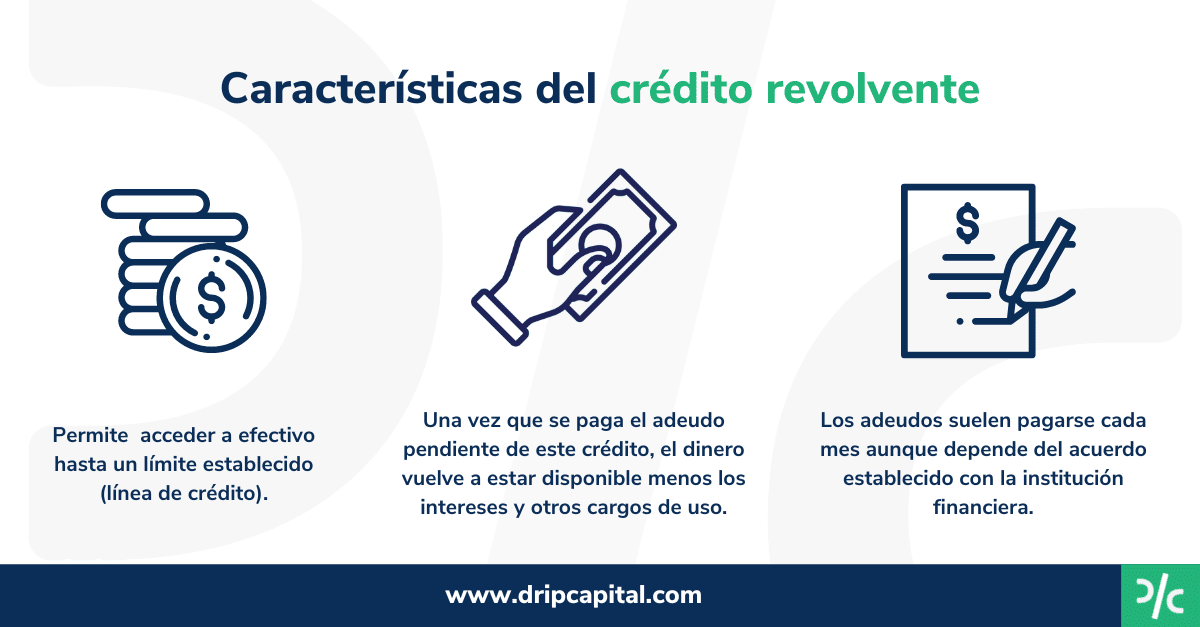
El pago revolvente se refiere a un tipo de financiamiento donde el usuario tiene la capacidad de utilizar una línea de crédito de forma flexible, permitiendo que realice pagos parciales y vuelva a utilizar el crédito disponible según lo necesite. Este tipo de pago se encuentra comúnmente asociado con tarjetas de crédito, donde el saldo no pagado se transfiere al siguiente mes, acumulando intereses sobre el saldo restante.
El funcionamiento del pago revolvente puede ser muy conveniente a corto plazo, ofreciendo acceso inmediato a fondos y la posibilidad de hacer compras sin tener que pagar el total de inmediato. Sin embargo, es crucial entender cómo este método puede impactar tus finanzas personales si no se gestiona adecuadamente. Profundizaremos en las implicaciones del pago revolvente, sus beneficios y desventajas, y cómo evitar caer en deudas innecesarias.
¿Cómo funciona el pago revolvente?
Cuando utilizas una tarjeta de crédito, generalmente tienes un límite de crédito asignado. Al realizar compras, el saldo de tu tarjeta aumenta y al pagar, reduces ese saldo. Si decides no pagar el total del saldo en la fecha de corte, el resto se convierte en un saldo revolvente. Aquí hay algunos aspectos clave de cómo funciona:
- Intereses acumulados: El saldo no pagado genera intereses que se calculan mensualmente, lo que puede incrementar significativamente tu deuda si no se paga a tiempo.
- Pago mínimo: Las tarjetas de crédito suelen requerir un pago mínimo, que es una pequeña fracción del saldo total, lo que puede dar la ilusión de que la deuda es manejable.
- Flexibilidad: Puedes reutilizar el crédito tan pronto como pagues una parte de tu deuda, lo que te da cierta libertad financiera pero también puede fomentar un uso irresponsable.
Impacto en tus finanzas
El uso del pago revolvente puede tener un impacto considerable en tu situación financiera. Considera los siguientes puntos:
- Endeudamiento: Si no controlas tus gastos y solo haces pagos mínimos, puedes caer en un ciclo de deuda difícil de salir.
- Historial crediticio: Un manejo irresponsable del pago revolvente puede afectar negativamente tu puntuación de crédito, lo que complicaría futuras solicitudes de crédito.
- Costos adicionales: Los intereses compuestos pueden hacer que una pequeña deuda se convierta en un gran gasto a largo plazo, afectando tu capacidad de ahorro e inversión.
Consejos para manejar el pago revolvente
Para evitar problemas financieros relacionados con el pago revolvente, aquí hay algunas recomendaciones:
- Establece un presupuesto: Asegúrate de que tus gastos no superen tus ingresos mensuales.
- Paga más del mínimo: Siempre que sea posible, intenta pagar más que el monto mínimo requerido para reducir los intereses.
- Evita usar el crédito innecesariamente: Utiliza la tarjeta de crédito solo para emergencias o compras que puedas pagar de inmediato.
- Monitorea tus gastos: Lleva un control de tus compras y pagos para mantenerte dentro del presupuesto y evitar sorpresas desagradables al final del mes.
Ventajas y desventajas del pago revolvente en cuentas de crédito
El pago revolvente en cuentas de crédito puede ser una herramienta útil, pero también presenta algunos desafíos. A continuación, exploraremos las ventajas y desventajas de utilizar este sistema de pago.
Ventajas del pago revolvente
- Flexibilidad financiera: El pago revolvente permite a los usuarios gastar y pagar según sus necesidades, lo que brinda una mayor adaptabilidad a imprevistos económicos.
- Construcción de historial crediticio: Al usar y pagar regularmente el crédito, puedes mejorar tu puntaje crediticio. Un buen historial es crucial para obtener futuras líneas de crédito y préstamos.
- Recompensas y beneficios: Muchas tarjetas de crédito ofrecen recompensas por cada compra realizada, como puntos, millas de viajero frecuente o devolución de efectivo.
Desventajas del pago revolvente
- Intereses altos: Las tasas de interés pueden ser elevadas, lo que significa que si no pagas el saldo completo a tiempo, podrías acumular deuda significativa.
- Deuda creciente: El uso excesivo del crédito revolvente puede llevar a un ciclo de deuda difícil de salir. Esto ocurre cuando los pagos mensuales no cubren el saldo total, generando más intereses.
- Impacto en el puntaje crediticio: Si no manejas adecuadamente tu crédito, como realizar pagos tardíos, tu puntaje crediticio puede verse afectado negativamente, dificultando futuros préstamos.
Ejemplo práctico
Imagina que tienes una tarjeta de crédito con un límite de $10,000 y un saldo de $3,000. Si decides hacer una compra de $2,000 adicional, tu nuevo saldo será de $5,000. Si solo pagas el mínimo requerido de $150 al mes, podrías tardar años en pagar la deuda total debido a los intereses acumulados.
Consejos prácticos para manejar el pago revolvente
- Paga más del mínimo: Siempre que sea posible, intenta pagar más del mínimo requerido para reducir la deuda más rápidamente.
- Establece un presupuesto: Crea un presupuesto mensual para asegurarte de que tus gastos no excedan tus ingresos y evitar caer en la trampa de la deuda.
- Monitorea tu crédito: Revisa regularmente tu informe crediticio para asegurarte de que no haya errores y para estar al tanto de tu puntaje crediticio.
El pago revolvente puede ofrecer ventajas significativas, pero es esencial abordarlo con precaución. Con un manejo adecuado, puedes maximizar sus beneficios y minimizar sus desventajas.
Consejos para manejar eficazmente un pago revolvente
El pago revolvente puede ser una herramienta útil si se utiliza correctamente, pero también puede llevar a problemas financieros si no se maneja con cuidado. Aquí te compartimos algunos consejos prácticos para que puedas aprovechar al máximo esta forma de financiamiento:
1. Entiende tu límite de crédito
Es fundamental que conozcas y comprendas tu límite de crédito. Este es el monto máximo que puedes utilizar en tu tarjeta. Mantente por debajo de este límite para evitar cargos por sobregiro y intereses altos.
2. Realiza pagos a tiempo
La puntualidad en los pagos es clave. Intenta siempre pagar al menos el mínimo requerido antes de la fecha de vencimiento. Esto no solo te ayudará a evitar cargos por mora, sino que también protegerá tu puntuación de crédito.
3. Establece un presupuesto
Crear un presupuesto mensual te permitirá gestionar mejor tus gastos. Asegúrate de incluir los pagos de tu tarjeta de crédito dentro de tu plan. Esto te ayudará a evitar gastar más de lo que puedes permitirte.
4. Considera realizar pagos adicionales
Si es posible, realiza pagos adicionales a tu saldo. Esto reducirá el monto de intereses que acumulas y te permitirá salir de la deuda más rápidamente. Por ejemplo, si tienes una deuda de $5,000 y pagas un extra de $100 al mes, podrías ahorrar mucho en intereses a largo plazo.
5. Mantén un registro de tus gastos
Utiliza aplicaciones o hojas de cálculo para registrar tus gastos mensuales. Esto te permitirá identificar patrones de consumo y hacer ajustes donde sea necesario. Recuerda, un gasto consciente es un gasto controlado.
6. Evalúa tus opciones de pago
Infórmate sobre las diferentes opciones de pago que ofrecen las tarjetas de crédito. Algunas permiten transferencias de saldo a tasas de interés más bajas. Investigar estas alternativas puede ayudarte a aliviar tu carga financiera.
7. Mantén bajo control tus deudas
Es vital no dejar que el saldo de la tarjeta de crédito se vuelva abrumador. Un buen objetivo es mantener un saldo por debajo del 30% de tu límite de crédito. Esto no solo es saludable financieramente, sino que también beneficia tu calificación crediticia.
8. Conoce el impacto del interés compuesto
| Monto de deuda | Tasa de interés anual | Intereses acumulados en un año |
|---|---|---|
| $1,000 | 20% | $200 |
| $2,000 | 20% | $400 |
| $5,000 | 20% | $1,000 |
Como puedes ver en la tabla anterior, la tasa de interés puede tener un impacto significativo en tus finanzas. Mantener tus deudas bajas es crucial para evitar pagar más en intereses.
Recuerda que el objetivo es utilizar el pago revolvente como una herramienta que te ayude a gestionar tus finanzas, no como una carga que te limite.
Preguntas frecuentes
¿Qué es el pago revolvente?
El pago revolvente es una forma de financiamiento donde el saldo deudor se puede ir renovando a medida que se realizan nuevos cargos, permitiendo pagos mínimos mensuales.
¿Cómo afecta el interés en el pago revolvente?
Los intereses sobre el saldo deudor se calculan mensualmente, lo que puede generar deudas significativas si no se paga el saldo total cada mes.
¿Es recomendable usar el pago revolvente?
Puede ser útil para emergencias, pero su uso excesivo puede llevar a problemas financieros por los altos intereses.
¿Qué sucede si sólo pagas el mínimo?
Si solo pagas el mínimo, el tiempo para saldar tu deuda se prolonga y los intereses acumulativos incrementarán el total de tu deuda.
¿Cómo puedo evitar caer en el pago revolvente?
Para evitarlo, es recomendable llevar un control de gastos y limitar el uso de crédito, priorizando el pago total de los saldos cada mes.
| Punto Clave | Descripción |
|---|---|
| Definición | El pago revolvente permite utilizar crédito de forma flexible, renovándose con cada nuevo cargo. |
| Intereses | Los intereses pueden ser altos y se calculan sobre el saldo pendiente cada mes. |
| Pagos Mínimos | Realizar solo pagos mínimos puede aumentar tu deuda total debido a los intereses acumulados. |
| Control de gastos | Es fundamental llevar un registro de tus gastos para evitar caer en deudas excesivas. |
| Uso responsable | Utiliza el crédito de manera responsable, priorizando el pago total en lugar de los mínimos. |
| Alternativas | Considera otras opciones de financiamiento que ofrezcan tasas de interés más bajas. |
¡Déjanos tus comentarios y comparte tu experiencia sobre el pago revolvente! No olvides revisar otros artículos de nuestra web que podrían interesarte.


